Cómo Automatizar la Conciliación de Pagos SPEI Neivor

Prevención de Lavado de Activos: todo lo que una desarrolladora debe saber

Paola Fuertes
Paola Fuertes Ceballos 25 de Agosto de 2026
Conciliacion Pagos SPEI
  • El riesgo real de conciliar pagos por SPEI a mano no es el tiempo que consume: es que depende de comprobantes que se pueden falsificar y de registros que nadie audita contra el banco.
  • Esa falta de certeza es la misma raíz que documentan los casos de administración irregular en condominios en México, donde las cuotas se manejan sin un mecanismo verificable de destino.
  • La conciliación automática de Neivor compara cada pago contra el movimiento bancario real, no contra el comprobante, y solo escala a revisión humana las excepciones que de verdad lo requieren.


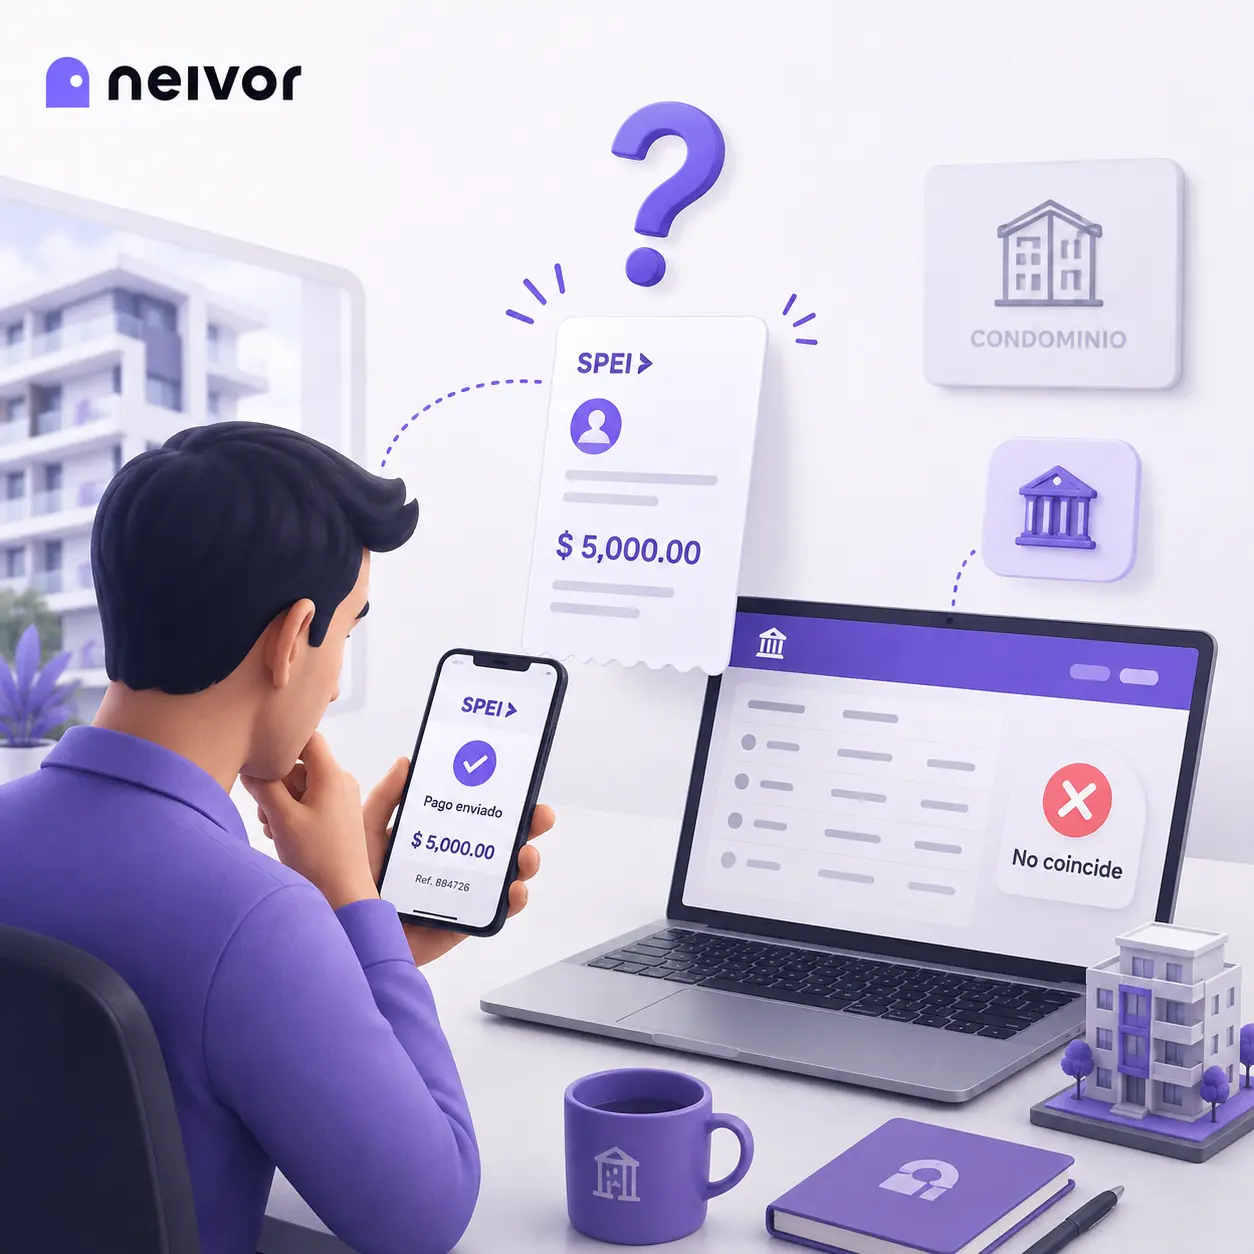
Un vecino asegura que ya pagó. Manda una captura de pantalla como comprobante. El estado de cuenta del condominio, sin embargo, no muestra ningún depósito con ese monto en esa fecha. ¿Quién tiene razón?

Esta pregunta se repite cada mes en la administración de condominios y en la gestión de rentas, y no tiene que ver con la velocidad para conciliar pagos. Tiene que ver con algo más incómodo: ¿cómo sabe un administrador, con certeza, que un comprobante no fue editado, que un depósito corresponde realmente a quien dice haberlo hecho, o que el efectivo que alguien entregó en mano llegó de verdad a la cuenta del condominio?

Cruzar manualmente los pagos contra la lista de residentes o inquilinos es un proceso que depende, en cada paso, de que alguien confíe en un documento que puede falsificarse con cualquier editor de imágenes, o en una persona que puede no estar diciendo la verdad. Y cuando esa confianza falla se traduce en dinero que se reporta como cobrado sin haber entrado nunca a la cuenta.

Lee también–>> Cobranza de Rentas Automatizada

Conciliacion Pagos SPEI

¿Dónde se rompe la certeza cuando la conciliación de pagos se hace a mano?

El proceso manual falla porque en varios de sus pasos, la única evidencia disponible es algo que se puede manipular, y no hay forma sistemática de comprobarlo contra la fuente real, que en este caso sería el banco.

El comprobante es un documento, no una prueba de pago

Una captura de pantalla o un PDF de transferencia se puede editar en minutos; se puede cambiar el monto, la fecha, el nombre del beneficiario. Cuando la conciliación de pagos depende de que alguien «revise que el comprobante coincida», en realidad está revisando un archivo que no tiene ninguna validez contra el sistema bancario. Si el comprobante se ve bien, se acepta. No hay forma manual de confirmar, en el momento, que ese archivo corresponde a un movimiento real.

El pago en efectivo depende por completo de que alguien lo registre

En muchos condominios en México, una parte de las cuotas todavía se cobra en efectivo o se deposita a título personal antes de llegar a la cuenta del condominio. Ese paso intermedio; de la mano del residente a la cuenta oficial, es exactamente donde la ley identifica el mayor riesgo: cuando quien administra los recursos se aparta de su función y dispone de ellos para fines distintos a los acordados, se puede configurar administración fraudulenta o abuso de confianza, figuras que el derecho penal mexicano distingue precisamente porque parten del mismo origen: alguien con la responsabilidad de custodiar dinero ajeno, sin un mecanismo externo que verifique que ese dinero llegó a donde debía.

Nadie audita la conciliación de pagos en tiempo real, solo se confía en que se hizo bien

Cuando el registro de «quién pagó» vive en una hoja de cálculo separada del estado de cuenta bancario, ese registro depende enteramente de que la persona que lo actualizó lo haya hecho con exactitud y sin sesgo. No hay una segunda fuente que confirme el dato. Si alguien marca un pago como recibido sin que el depósito exista, nada en el proceso lo detecta hasta una auditoría, si es que llega a haber una.
La falta de certezas es la puerta de entrada al fraude

La administración irregular de condominios en México no es un caso aislado. La Procuraduría Social de la Ciudad de México documentó que una parte significativa de los administradores de la ciudad no se registraba ante la autoridad correspondiente, lo que dejaba a los condóminos sin visibilidad sobre en qué se invertían sus cuotas y sin un mecanismo claro para auditar el manejo del dinero. Aunque esa cifra corresponde a un momento específico, el patrón que describe; cuotas que se cobran sin que exista un registro verificable de su destino, sigue siendo la raíz del problema hoy: mientras el pago dependa de un comprobante que se puede falsificar o de un registro que solo una persona controla, existe una ventana para que el dinero se reporte como cobrado sin haber sido realmente depositado, o para que se desvíe antes de llegar a la cuenta oficial.

No hace falta mala intención para que esto ocurra. Un comprobante mal identificado se puede confundir con un pago real. Un depósito genuino se puede perder entre decenas de movimientos similares y reportarse, por error, como no recibido, generando un cobro de morosidad indebido. En ambos sentidos —dinero que se da por recibido sin estarlo, o dinero real que se pasa por alto; la falta de un mecanismo que compare el registro contra el banco, y no contra un documento o una persona, es lo que abre la puerta al error y, en los peores casos, al fraude.

Conciliacion Pagos SPEI

La certeza viene de comparar contra la cuenta del banco, no contra un papel

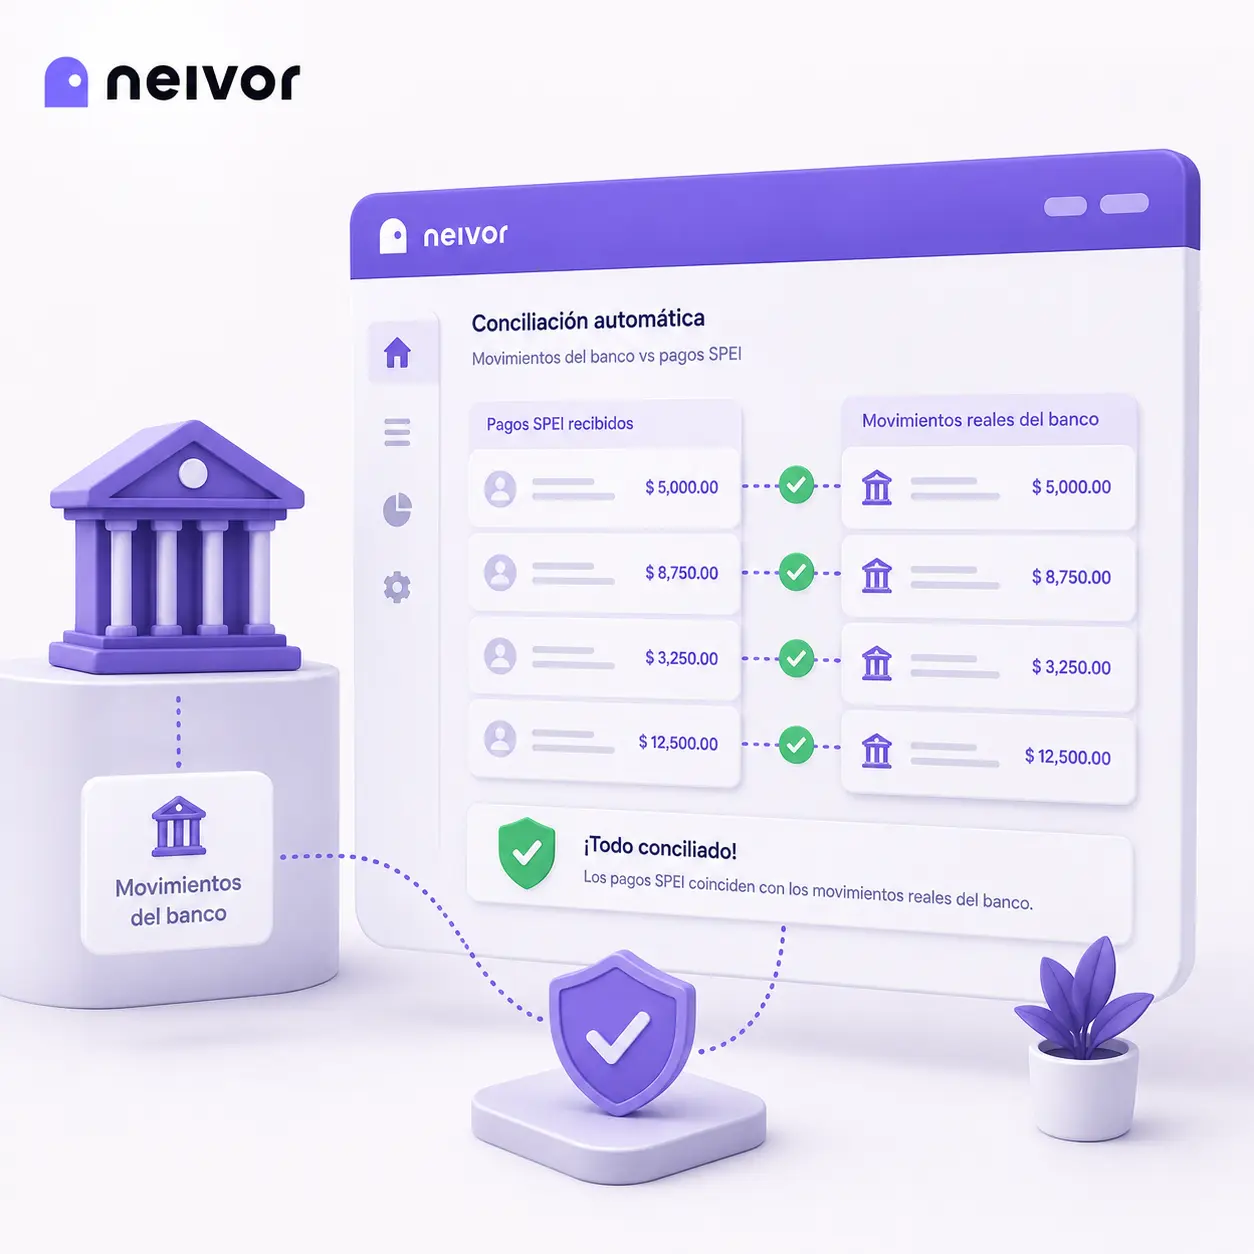
La forma de eliminar ese punto ciego no es pedir comprobantes más detallados ni confiar más en quien reporta haber pagado. Es dejar de depender del comprobante como prueba y comparar cada pago directamente contra el movimiento real en el estado de cuenta. Neivor Intelligence hace esa comparación de forma automática, usando el historial de cobros que la propia operación ya generó como referencia.

  • Cada depósito se valida contra el banco: en cuanto entra un movimiento a la cuenta, el sistema lo cruza contra los pagos esperados para ese periodo: monto, fecha, cuenta de origen. La validación ocurre sobre el dato bancario real, no sobre una imagen que un residente pudo haber editado. Un comprobante no puede acreditar un pago que el banco no confirma.
  • Un depósito que no coincide con ningún pago esperado se marca como excepción a revisar: si un monto no cuadra, si aparece un depósito duplicado o si una transferencia viene de una cuenta que nunca había aparecido en el historial, el sistema no lo concilia automáticamente: lo pone en cola para revisión humana. Es justo el mecanismo que falta en un proceso manual, donde la ausencia de una alerta equivale, en la práctica, a que nadie lo note.
  • El equipo deja de confiar en el papel y empieza a confiar en el dato verificado: cuando la conciliación depende del banco y no del comprobante, la pregunta deja de ser «¿le creo a este residente?» y pasa a ser «¿qué dice el banco?». Eso no solo ahorra tiempo: cierra la ventana en la que un pago se puede reportar como recibido sin haberlo sido, o donde el efectivo cobrado en la calle se pierde antes de llegar al registro oficial. La certeza sobre la cartera deja de depender de la buena fe de cada persona involucrada en el proceso.

Agenda una demo y te mostramos cómo funciona con el volumen y la estructura de tu operación.

Preguntas Frecuentes

  • La forma de saberlo con certeza es no depender del comprobante como prueba, sino validar el pago directamente contra el movimiento en el estado de cuenta bancario. Un comprobante —captura de pantalla o PDF— se puede editar; un depósito confirmado por el banco no. Neivor Intelligence hace esa comparación automáticamente contra el historial de cobros registrado, así que un comprobante no puede acreditar un pago que el banco no confirma.

  • Ese riesgo existe precisamente cuando la conciliación depende de que una persona marque el pago como recibido sin verificarlo contra el banco. Al comparar cada depósito contra el movimiento bancario real, ese tipo de discrepancia se detecta como excepción y se envía a revisión, en lugar de quedar registrada como pago válido sin evidencia bancaria que lo respalde.

  • No. Reduce la dependencia de confiar en documentos o en lo que alguien reporta haber pagado, para que el equipo enfoque su criterio en los casos que de verdad lo requieren: una excepción que el sistema no puede resolver solo, un patrón de pago irregular, un moroso que lleva semanas sin pagar. El sistema no sustituye el juicio humano; lo reserva para donde aporta valor real.

  • El proceso se basa en cruzar los movimientos del estado de cuenta con el historial de cobros registrado en la plataforma, por lo que no depende de una institución en particular. Mientras el estado de cuenta esté disponible, el sistema puede operar independientemente del banco con el que trabaje cada cliente.

Paola Fuertes

Paola Fuertes

Co-founder, CPO & CMO de Neivor

Co-fundadora, Chief Product Officer y Chief Marketing Officer de Neivor. Experta en el desarrollo de soluciones digitales avanzadas, Growth Marketing y posicionamiento de marca en la industria tecnológica de Latinoamérica. Lidera la innovación del ecosistema digital de la compañía, integrando sistemas de vanguardia basados en Inteligencia Artificial, como el Trust Score, para simplificar la toma de decisiones. En el blog de Neivor, comparte estrategias sobre el nuevo rol de los agentes en la era de la IA, automatización de procesos, experiencia de usuario y cómo la tecnología eleva la retención y fidelización de clientes.

TRANSFORMA TU OPERACION

Empieza a digitalizar tu operación inmobiliaria hoy con nuestro software

Agenda una asesoría personalizada y descubre cómo Neivor se adapta a tu tipo de negocio en 30 días

Solicitar asesoría personalizada

No te pierdas de nada.

Recibe nuestro resumen mensual de las mejores oportunidades
del mercado.